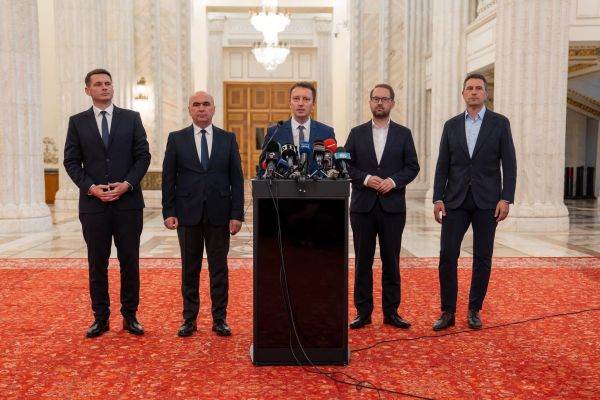
Conform Bursa: Presiunea agențiilor de rating și JPMorgan ar putea forța învestirea guvernului Mureșan
Deși șansele învestiturii unui guvern condus de domnul Mureșan par minime, s-ar putea asista la un vot favorabil în parlament, sub presiunea unei potențiale retrogradări a economiei românești în categoria „junk” de către cele mai puternice agenții de rating. Avertismentele agențiilor de rating, dar și ale băncii JPMorgan, cu active de 5 trilioane de dolari, cu privire la riscul de faliment, par să conteze mai mult în desemnarea domnului Mureșan ca viitor prim-ministru decât ultimele calcule politice ale partidelor sau ale domnului Nicușor Dan. JPMorgan a publicat un raport oficial în care susține că prelungirea crizei politice în România și scenariul formării unui guvern minoritar PSD ar conduce la derapaje fiscale ce ar compromite progresele economice realizate. Spre deosebire de agențiile de rating, JPMorgan și-a exprimat clar opțiunile politice, bazându-se, probabil, pe tradiția politică a PSD de a stimula cererea agregată printr-o politică fiscală pro-ciclică.
Investitorii de pe piețele internaționale tratează deja obligațiunile României ca pe niște active „junk”, cu dobânzi ce variază între 7,33% – 7,35% pentru obligațiunile pe 10 ani și 4,625% pentru cele în euro cu scadența 2033. Întrebarea retorică se pune de ce politicienii români ar ține cont de presiunea finanțatorilor externi și locali dacă până în prezent nu le-a păsat. O eventuală retrogradare la „junk” ar atrage presiuni mari din partea Comisiei Europene pentru adoptarea unor măsuri structurale, reforme pe care România nu le-a implementat până acum.
Riscurile „junk” și reticența la reformă
Stadiul „junk” implică dobânzi mari, oprirea investițiilor directe și a plasamentelor financiare, precum și presiune pe cursul leu/euro. Ulterior, Comisia Europeană ar putea condiționa aprobarea finanțării europene de aplicarea unor măsuri de ajustare structurală. În caz contrar, Comisia poate aplica mecanismul de suspendare a fondurilor structurale și de coeziune. Prin urmare, nu falimentul în sine îi sperie pe politicieni, ci perspectiva de a fi forțați să ia măsuri de ajustare structurală în schimbul banilor europeni.
Politicile de ajustare structurală sau reformele pot modifica raportul de forțe dintre partide și influența anumitor grupări. Măsura propusă de domnul Bolojan de a restructura administrația publică locală a întâmpinat opoziție din partea PSD și UDMR, rezultând într-o ajustare cantitativă și reduceri de cheltuieli. Reformarea poliției locale și desființarea primăriilor neviabile ar fi provocat crize interne în PSD și UDMR, cu pierderi electorale. Același scenariu s-a conturat și în cazul restructurării întreprinderilor publice, chiar și cu măsuri modeste comparativ cu perioada 1997-1999. Domnul Bolojan a încercat să implementeze reforme, dar a fost demis, opoziția venind nu doar din partea formațiunilor politice, ci și din interiorul PNL.
Politici de „stabilitate” versus ajustare structurală
Nominalizarea domnului Mureșan în fruntea guvernului ar salva interesele extractorilor de rente și ar reduce riscul retrogradării ratingului la „junk”, prin aplicarea unei politici de macrostabilizare economică și evitarea reformelor. Chiar și în ipoteza învestirii domnului Mureșan, succesorul său ar urma, cel mai probabil, aceeași cale.
Dacă va fi învestit, guvernul Mureșan nu va adopta măsuri de ajustare structurală, neavând susținere politică. Astfel, se va merge pe calea „stabilității”, sinonimă cu stagnarea sau cu schimbări lente, care nu perturbă sistemul politic, administrația, justiția și economia. Domnul Mureșan va prezenta parlamentului un program de continuitate cu cel al domnului Bolojan, axat pe stabilizare macroeconomică și politici de stimulare a ofertei agregate.
Guvernul Mureșan va continua corecția fiscală pentru a reduce deficitul bugetar la 5,9%, dar șansa de a reduce componenta structurală a acestuia este limitată în absența reducerii bazei de cheltuieli publice, care ar implica restructurarea administrației și salarizarea din sectorul public. Nu este clar dacă Guvernul se va focaliza pe deficitul ESA, având în vedere derapajele din anii trecuți. Datoria publică va menține o traiectorie ascendentă, cheltuielile statului crescând cu 2,9% anul acesta față de anul trecut.
Foarte probabil nu se va asista la ajustarea impozitelor, decizia depinzând de evoluția deficitului. Șansa acestui guvern ar fi să se concentreze pe stimularea ofertei agregate și pe politici de tip supply-side, prin investiții productive, pentru a schimba parametrii de funcționare ai economiei. Un astfel de plan ar trebui să vizeze creșterea PIB potențial, îmbunătățirea competitivității produselor și serviciilor românești, scăderea inflației, creșterea ratei de ocupare și a productivității muncii, precum și privatizări.
Se anticipează reforme în educație și pe piața muncii, canalizarea fondurilor europene către industria manufacturieră și energie, privatizări de întreprinderi, investiții în infrastructura critică și reducerea taxării muncii.
Domnul Mureșan urmează să prezinte în parlament programul de guvernare.
Sursa: Bursa
